Comissão de Seguros de Benefícios discutiu o acompanhamento dos sinistros, os desafios da longevidade, a formação de preços e os possíveis impactos da reforma tributária.
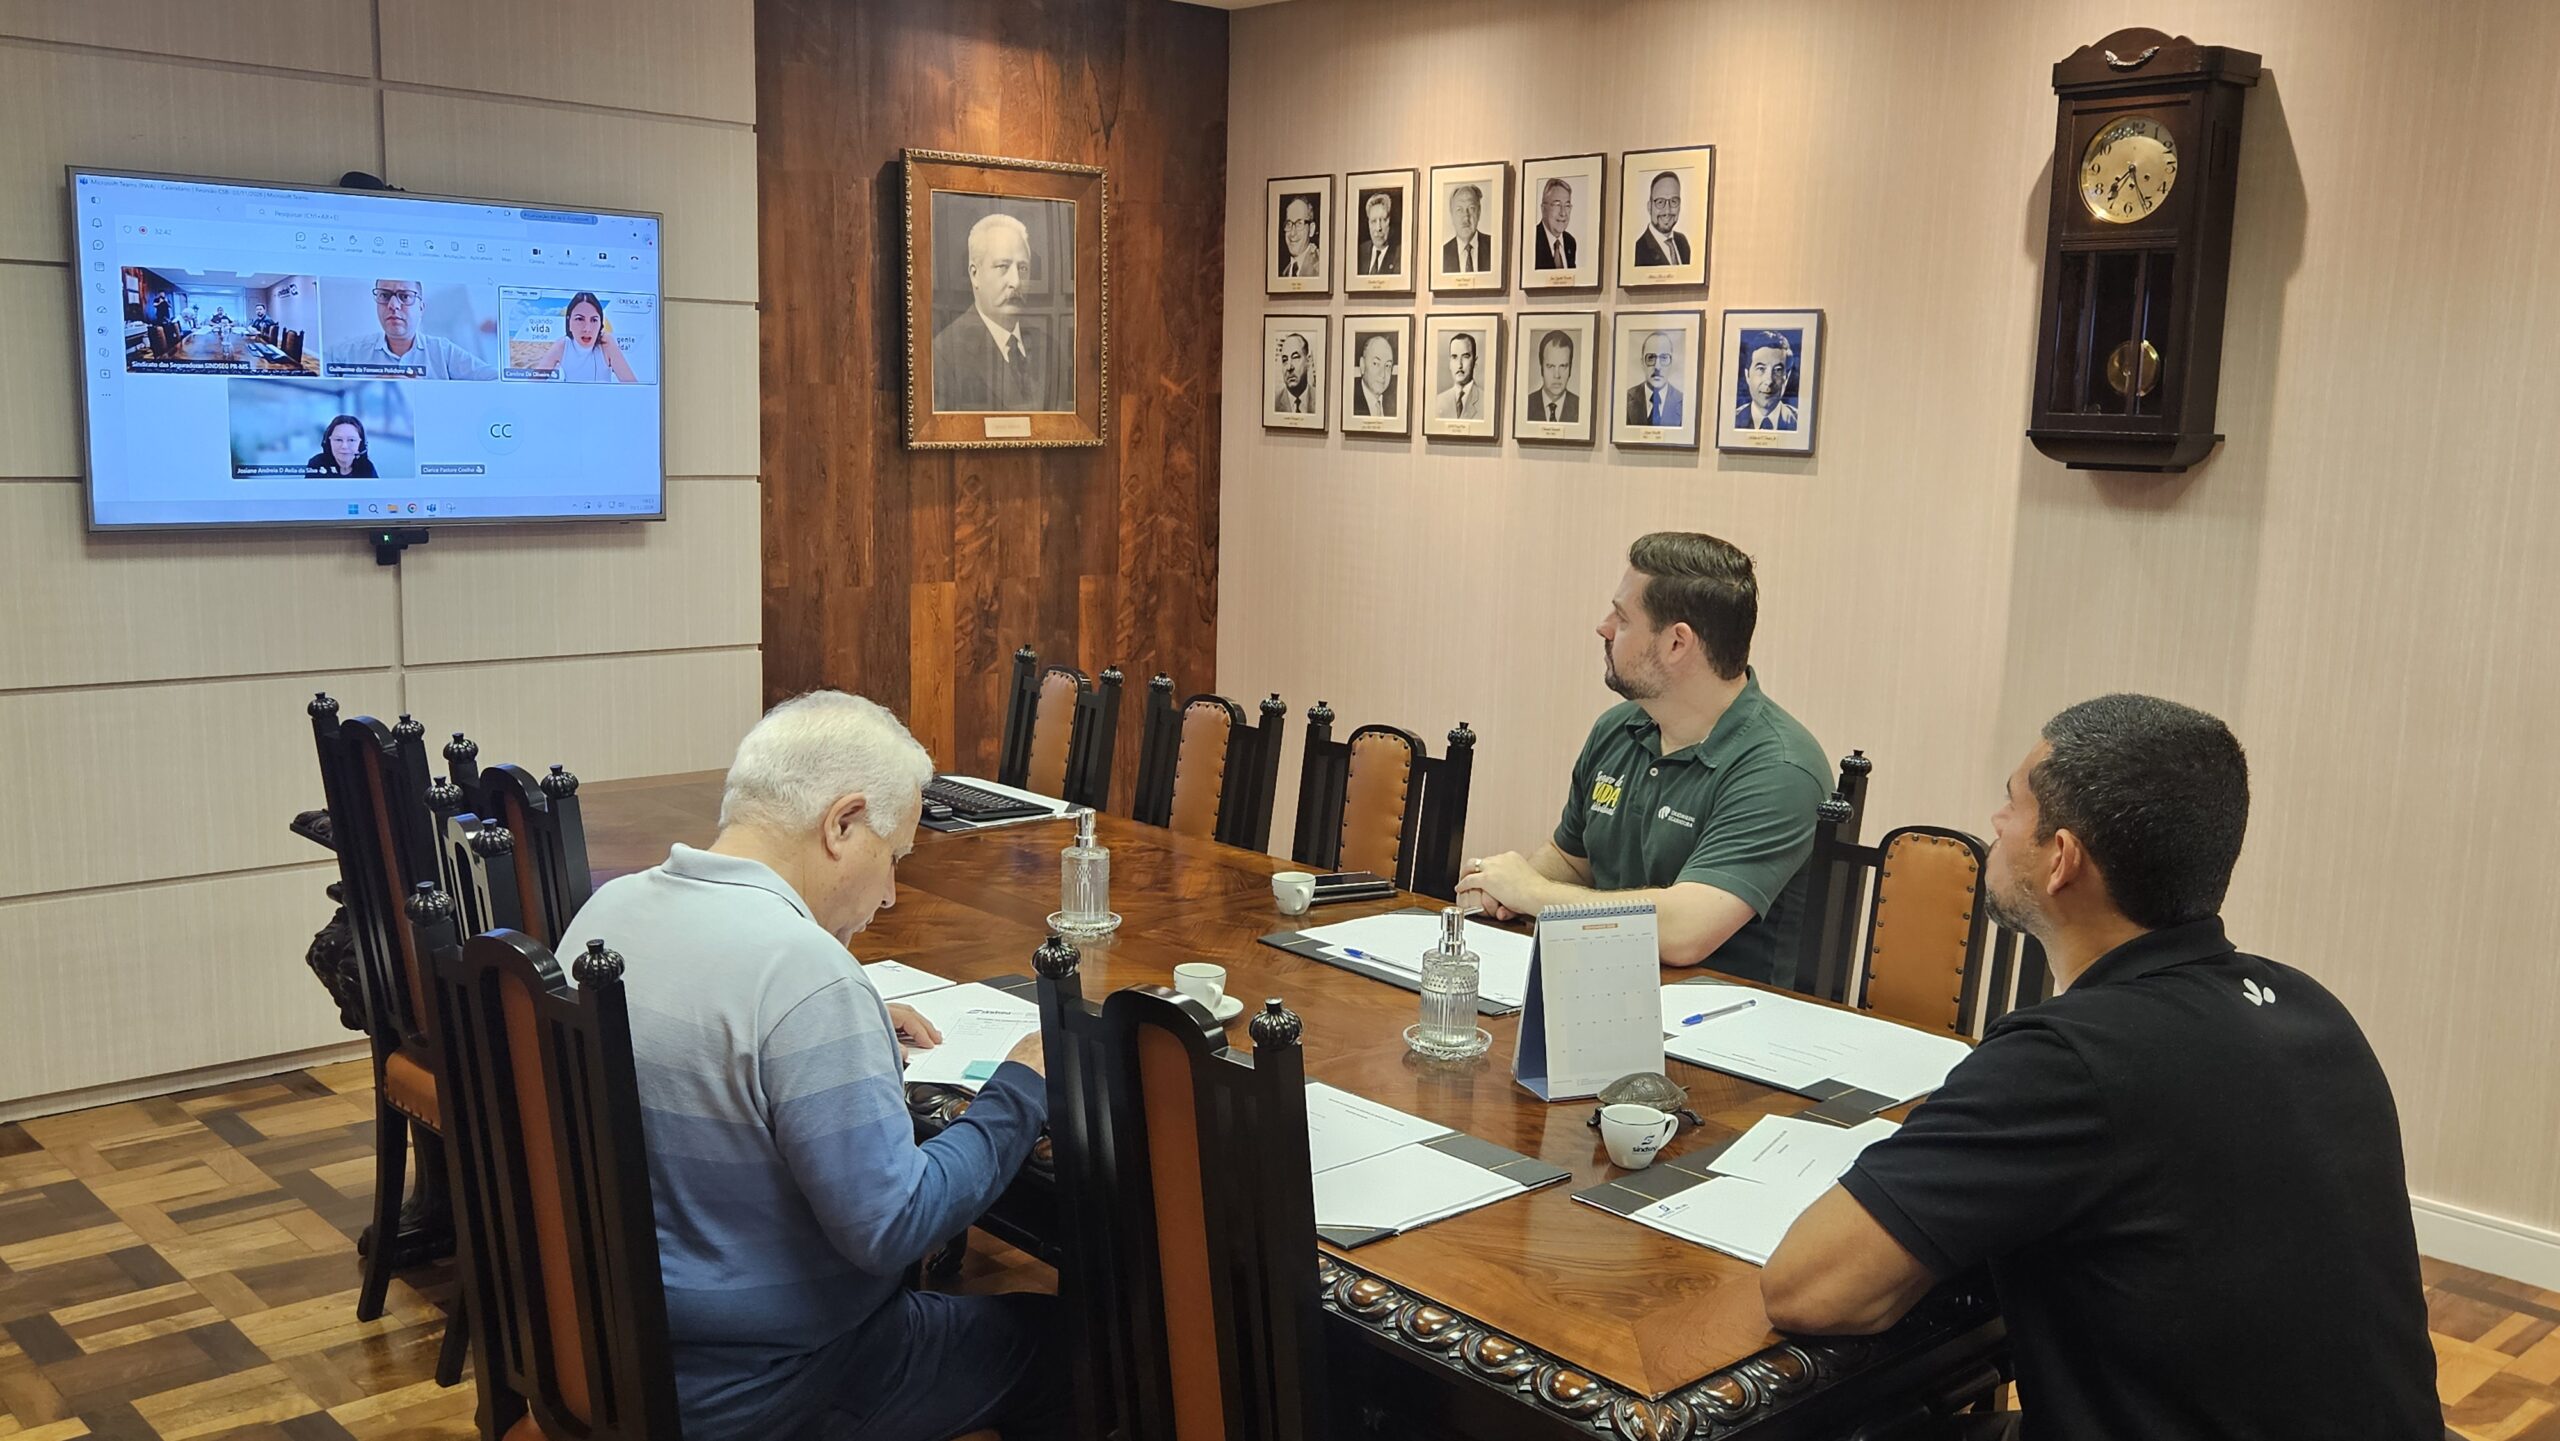
A Comissão de Seguros de Benefícios do Sindicato das Seguradoras do Paraná e de Mato Grosso do Sul (Sindseg PR/MS) reuniu-se na terça-feira (3) para discutir desafios do mercado de seguros coletivos e definir iniciativas de orientação às empresas.
Um dos principais assuntos foi a importância da participação dos departamentos de Recursos Humanos na prevenção de irregularidades relacionadas aos pedidos de indenização do seguro de vida em grupo.
Durante a reunião, os integrantes relataram situações em que os acionamentos de coberturas, especialmente por invalidez permanente por acidente, envolvem intermediários e procedimentos que nem sempre são acompanhados pelas empresas contratantes. A preocupação é que a falta de conhecimento sobre o andamento desses pedidos possa facilitar irregularidades e expor os próprios trabalhadores a práticas indevidas.
Os participantes destacaram que as empresas, na condição de estipulantes das apólices, podem contribuir para a prevenção de fraudes por meio de orientações aos colaboradores, acompanhamento dos procedimentos e conferência das informações que lhes compete verificar, respeitando as responsabilidades da seguradora e os direitos dos segurados.
A medida também tem reflexos econômicos. Segundo os integrantes da Comissão, os acionamentos e a sinistralidade das apólices são fatores considerados na avaliação dos contratos e podem influenciar suas condições de renovação. Assim, a prevenção de irregularidades contribui para preservar o equilíbrio do seguro e evitar custos que possam repercutir sobre as empresas.
Dados divulgados pela Fenaprevi no final de outubro mostram que, de janeiro a agosto, as indenizações dos seguros de pessoas já somavam R$ 12,2 bilhões, crescimento de 6,3% em relação ao mesmo período de 2025. Os seguros de vida individual e coletivo representaram 51% desse total.
Aproximação com entidades empresariais
A estratégia definida pela Comissão é que o Sindseg PR/MS buscará contato com entidades representativas dos setores empresarial e de Recursos Humanos no Paraná e em Mato Grosso do Sul. Entre as possibilidades discutidas estão a aproximação com associações comerciais, federações industriais e organizações de profissionais de RH, para promover encontros de orientação.
A proposta é apresentar informações práticas sobre o funcionamento do seguro de vida em grupo, o fluxo de comunicação dos sinistros e a importância de uma atuação conjunta entre seguradoras, corretores e empresas.
Também foi sugerida a elaboração de materiais educativos, como um roteiro de boas práticas ou uma lista de verificação, que possam ser compartilhados com os estipulantes e utilizados pelos corretores no relacionamento com seus clientes.
Longevidade e equilíbrio das apólices
Outro tema debatido foi o envelhecimento da população economicamente ativa e seus reflexos na contratação e renovação dos seguros coletivos.
Os representantes das seguradoras observaram que a maior permanência de profissionais e sócios de empresas no mercado de trabalho exige atenção à composição etária dos grupos segurados, aos capitais contratados e às condições de cada produto.
A Comissão também discutiu o entendimento jurisprudencial sobre reajustes relacionados à idade, ressaltando a importância da transparência na comunicação com as empresas. O assunto permanecerá em acompanhamento, considerando suas particularidades jurídicas, técnicas e contratuais.
Os participantes destacaram ainda que a busca pelo menor preço não deve ser o único critério na contratação. A adequação das coberturas, a composição do grupo e a sustentabilidade financeira da apólice são fundamentais para a continuidade da proteção oferecida aos colaboradores.
A composição de custos voltou ao debate agora em outubro de 2026, quando a Segunda Seção do Superior Tribunal de Justiça (STJ) julgou o Tema Repetitivo 1.211. Por unanimidade, a Corte validou a legalidade das cláusulas contratuais que preveem o reajuste do prêmio de seguro de vida em grupo por mudança de faixa etária . O entendimento do tribunal seguiu a premissa de que o avanço da idade agrava naturalmente o risco de sinistro, justificando o reequilíbrio atuarial para preservar o regime mutualístico.
Reforma tributária já provoca adaptações nas seguradoras
A reforma tributária também esteve na pauta da Comissão, especialmente pelas mudanças previstas na cobrança do Imposto sobre Operações Financeiras (IOF). A partir de 1º de janeiro de 2027, o IOF incidente sobre operações de seguro será extinto, conforme estabelece a Emenda Constitucional nº 132/2023. Em contrapartida, o setor passará a integrar o novo sistema de tributação sobre o consumo, com incidência da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), em regime específico para serviços financeiros.
Durante a reunião, Vivian de Carvalho relatou que sua seguradora já começou a adaptar a redação das apólices diante das mudanças tributárias previstas. Segundo ela, os contratos específicos emitidos desde o mês anterior já estão recebendo ajustes nas cláusulas referentes à tributação, substituindo referências fixas ao IOF por uma formulação que contemple o imposto vigente no período.
A companhia também abriu uma solicitação à equipe de tecnologia para implementar alterações semelhantes nos documentos emitidos pelo portal, incluindo os seguros destinados a pequenas e médias empresas (PMEs). A iniciativa busca preparar os contratos para as novas regras, cujos efeitos práticos ainda estão sendo avaliados pelo mercado.
Embora a extinção do IOF seja vista como uma mudança positiva, os integrantes ponderaram que isso não representa necessariamente uma redução no preço dos seguros. O impacto dependerá da aplicação dos novos tributos, das regras específicas do setor e das adaptações realizadas pelas companhias.
A Comissão destacou que a transição exigirá acompanhamento e transparência na comunicação com corretores e segurados, para que eventuais mudanças nas condições dos contratos sejam devidamente esclarecidas.
Para mais informações sobre o impacto da reforma tributária nos seguros acesse o estudo da Associação Internacional de Direito de Seguros (AIDA Brasil) que aborda especificamente essas alterações.